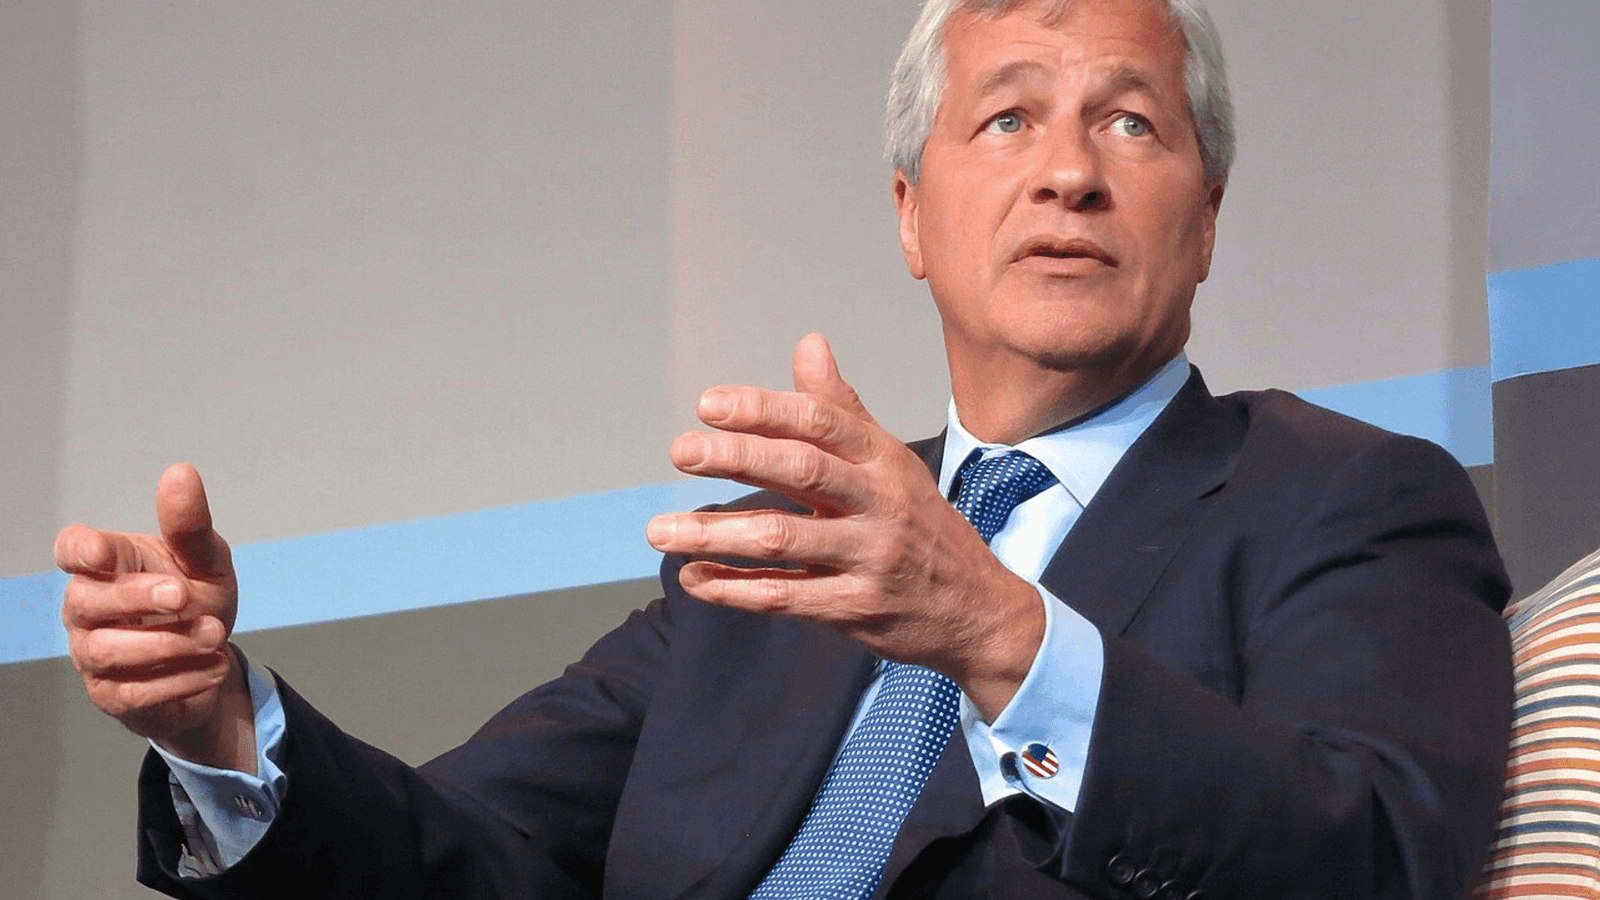
Jamie Dimon ei aio päästää koneita kirjautumaan asiakkaiden puolesta. JPMorgan Chasen toimitusjohtaja kertoi tiistaina 13. lokakuuta pankin tulosinfossa, ettei Yhdysvaltain suurin pankki päästä ulkopuolisia tekoälyagentteja asiakkaidensa tileille. Asiasta uutisoi Business Insider.
Talousjohtaja Jeremy Barnum meni samassa yhteydessä pidemmälle. Hän vastusti erikseen sitä, että asiakkaat luovuttavat pankkitunnuksiaan agenteille. Business Insiderin juttu on osittain maksumuurin takana, eikä AI Suomi pystynyt tarkistamaan Dimonin ja Barnumin sanamuotoja avoimesta lähteestä. Siksi heitä ei tässä jutussa lainata suoraan.
Agentti eroaa chatbotista siinä, että se tekee asioita puolestasi, kuten AI Suomi kertoi jutussa Mikä on tekoälyagentti ja miksi se pyytää luottokorttiasi. Toisessa jutussa kävi ilmi, miten kaksi toisiinsa kytkettyä agenttia voi vuotaa omistajansa tilitiedot. Uutta on se, että iso pankki vetää nyt rajan virallisesti.
Pankki ja kauppa sulkevat ovia
JPMorgan ei ole yksin. Business Insiderin mukaan myös Amazon on sulkenut Metan Muse-agentin pois sivustoltaan. Amazon on vetänyt samaa rajaa ennenkin: marraskuussa 2025 se haastoi Perplexityn oikeuteen, koska tämän Comet-selaimen agentti teki ostoksia Amazonissa käyttäjien puolesta.
Pankin ongelma on helppo ymmärtää. Kun tilille kirjaudutaan oikeilla tunnuksilla, pankki ei näe, onko ruudun takana asiakas, hänen agenttinsa vai joku, joka on kaapannut agentin. Petosten torjunta nojaa juuri siihen, että pankki tunnistaa asiakkaansa käytöksen. Agentti sotkee sen.
Taustalla on todennäköisesti myös liiketoimintaa. Jos asiointi siirtyy ulkopuolisen yhtiön agentille, pankki ja verkkokauppa menettävät suoran yhteyden asiakkaaseen. Se on arvokkaampi kuin yksittäinen maksu.
Saako suomalainen antaa tunnuksensa agentille?
Ei kannata. Suomalaisten pankkien tunnistus- ja verkkopankkiehdoissa tunnukset ovat tyypillisesti henkilökohtaisia, eikä niitä saa luovuttaa kenellekään. Ehdoissa ei ole poikkeusta ohjelmistoille. Tunnusten syöttäminen agentille rikkoo siis todennäköisesti sopimusta pankin kanssa.
Rahan kannalta ratkaiseva on maksupalvelulaki. Jos tililtä viedään rahaa luvatta, kuluttajan vastuu on pääsääntöisesti enintään 50 euroa. Suoja kuitenkin katoaa, jos asiakas on luovuttanut tunnuksensa tahallaan tai törkeän huolimattomasti. Silloin koko vahinko voi jäädä hänen maksettavakseen.
Vielä hankalampi tilanne syntyy, kun agentti vain erehtyy. Jos se maksaa väärän laskun tai tilaa väärän tuotteen sinun tunnuksillasi, pankin näkökulmasta maksu on hyväksytty oikein. Luvattomasta käytöstä ei silloin ole kyse, ja kiistettävää jää vähän.
Laillinen reitti on olemassa. EU:n maksupalveludirektiivi PSD2 avasi pankkien rajapinnat luvanvaraisille tilitieto- ja maksutoimeksiantopalveluille. Ne pääsevät tileille asiakkaan suostumuksella ilman, että kukaan kertoo tunnuksiaan ulkopuoliselle. Suomessa toimintaa valvoo Finanssivalvonta. Rekisteröidyllä palveluntarjoajalla on lakisääteinen vastuu, satunnaisella agenttisovelluksella ei välttämättä ole mitään.
OP, Nordea ja Finanssiala ry eivät ole kommentoineet JPMorganin linjausta julkisesti, eikä niiden kantaa agenttien käyttöön saatu tähän juttuun. Avoimeksi jää kaksi kysymystä: hyväksyykö suomalainen pankki agentin kirjautumisen asiakkaan tunnuksilla, ja kuka korvaa, jos agentti maksaa väärin. Päivitämme juttua, jos ne kommentoivat.