Kuvitellaan tilanne: pyydät ChatGPT:tä etsimään juoksukengät kokoa 43, alle sadan dollarin. Tekoäly vertailee kauppoja, löytää sopivan parin ja kysyy, saako se ostaa. Painat sormen puhelimen lukijaan, ja tilaus lähtee.
Osalle amerikkalaisista tämä on nyt totta. OpenAI julkisti perjantaina 13. marraskuuta ChatGPT Walletin, digitaalisen lompakon, jonka kautta yhtiön tekoälyagentit voivat maksaa ostoksia käyttäjän puolesta. TechCrunchin mukaan palvelu avautuu aluksi rajatulle joukolle yli 18-vuotiaita ChatGPT Pro -tilaajia Yhdysvalloissa. Lisäksi käyttäjällä pitää olla yhdysvaltalaisen pankin myöntämä Visa-, Mastercard- tai American Express -kortti.
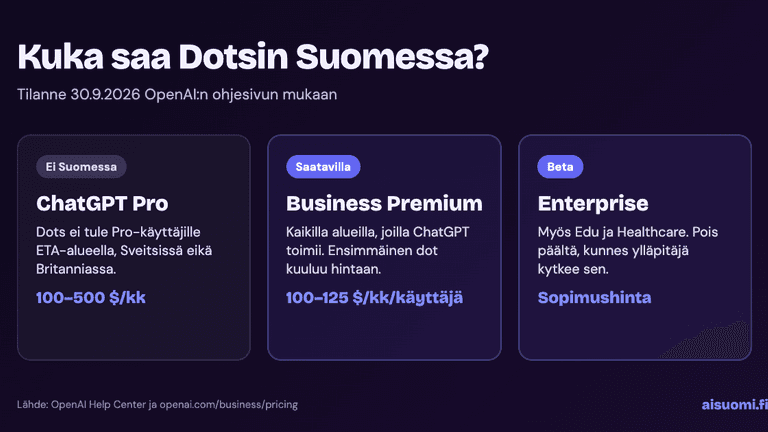
Suomessa palvelua ei siis voi vielä kokeilla. OpenAI ei ole kertonut, milloin se laajenee muihin maihin.
Mikä on ostava agentti?
Tekoälyagentti on ohjelma, joka vastaa kysymyksiin ja lisäksi tekee asioita käyttäjän puolesta: avaa verkkosivuja, täyttää lomakkeita ja nyt myös maksaa. OpenAI kutsuu omia agenttejaan nimellä dots. Walletin avulla agentti voi viedä ostoksen loppuun asti, kun se aiemmin pystyi vain antamaan linkin kauppaan.
Käyttäjä tallentaa korttinsa lompakkoon kerran. Kauppa ja agentti eivät näe kortin numeroa missään vaiheessa, koska veloitus tehdään maksutunnisteella eli tokenilla, joka korvaa varsinaiset korttitiedot. Agentti välittää kauppiaalle vain toimitukseen tarvittavat tiedot, kuten osoitteen ja yhteystiedot.
Jokainen ostos hyväksytään erikseen esimerkiksi kasvojentunnistuksella tai sormenjäljellä. Sitä ennen käyttäjä näkee tuotteet, loppusumman ja valitun kortin. OpenAI:n mukaan käyttäjä on ostoksissa ”täysin hallinnassa” (englanniksi ”fully in control of the purchases”).
“[Asiakkaat voivat] hyödyntää suojia, jotka tavallisesti kuuluvat kortteihin, kuten mahdollisuutta riitauttaa maksutapahtumia.”
Kuka maksaa, jos agentti ostaa väärin?
Tässä kohdassa asia mutkistuu. OpenAI korostaa, että ostokset kerryttävät kortin tavalliset edut ja että kortin suojat säilyvät. Käytännössä suojalla tarkoitetaan riitautusta eli chargebackia: kortinhaltija voi pyytää pankkiaan perumaan veloituksen esimerkiksi silloin, kun tuotetta ei toimiteta tai joku on käyttänyt korttia luvatta.
Agentin virhe ei kuitenkaan ole sama asia kuin kortin väärinkäyttö. Jos käyttäjä on itse hyväksynyt oston sormenjäljellään, maksu on valtuutettu, vaikka agentti olisi valinnut väärän koon tai kalliimman mallin. Pankin on silloin vaikea pitää veloitusta luvattomana. Ensisijainen keino on tällöin kaupan palautusehdot.
Ratkaiseva hetki on hyväksyntä. Kun käyttäjä vahvistaa tuotteet ja summan, vastuu siirtyy suurelta osin hänelle. Ennen sormenjälkeä näkyvä yhteenveto kannattaa siis lukea yhtä tarkasti kuin verkkokaupan kassasivu.
Vastuukysymys kärjistyy, jos OpenAI toteuttaa suunnitelmansa. Yhtiö aikoo tuoda lompakkoon kulutusrajat sekä ostoluokkia ja aikajaksoja koskevat asetukset. Silloin käyttäjä voisi antaa agentille ennakkoluvan ostaa vaikkapa ruokaa tiettyyn summaan asti ilman erillistä vahvistusta. Kun ihminen ei enää katso jokaista ostosta, kysymys agentin virheen maksajasta muuttuu käytännön kysymykseksi. OpenAI ei ole julkisesti kertonut, miten vastuu tällaisissa tilanteissa jaetaan.
Mitä kortin riitautus kattaa?
Riitautuksella voi yleensä vaatia rahoja takaisin, jos tuote jää tulematta, poikkeaa olennaisesti kuvauksesta tai korttia on käytetty ilman lupaa. Siitä on harvoin apua, jos olet itse hyväksynyt ostoksen ja muutat myöhemmin mielesi. Silloin turvana ovat kaupan palautusehdot ja EU:ssa etämyynnin 14 päivän peruuttamisoikeus.
Miksi Eurooppaan on pidempi matka
EU:ssa sähköisiä maksuja säätelee maksupalveludirektiivi PSD2. Sen näkyvin vaatimus on vahva tunnistautuminen: maksaja todentaa itsensä kahdella eri tavalla kolmesta. Vaihtoehdot ovat jotain, minkä tiedät (PIN-koodi), jotain, mitä sinulla on (puhelin), ja jotain, mitä olet (sormenjälki tai kasvot). Suomalaiselle tämä on tuttua pankkisovelluksen vahvistuspyynnöistä verkko-ostoksilla.
Walletin malli, jossa ostos hyväksytään puhelimella biometrisesti, muistuttaa jo tätä. Ero on siinä, kuka tunnistuksen tekee. EU:ssa vahvasta tunnistautumisesta vastaa kortin myöntänyt pankki, joten OpenAI:n pitäisi sovittaa järjestelmänsä eurooppalaisten pankkien ja korttiyhtiöiden tunnistusprosesseihin.
Hankalimpia ovat ennakkoluvat. Jos agentti ostaa itsenäisesti, käyttäjä ei ole paikalla vahvistamassa ostosta sillä hetkellä, kun se syntyy. PSD2 tuntee kauppiaan käynnistämät maksut, kuten kuukausitilaukset, mutta agentti, joka harkitsee itse ja ostaa eri kaupoista, ei sovi siististi tähän muottiin. EU:n maksusääntöjen uudistus, PSD3 ja uusi maksupalveluasetus, on lisäksi ollut pitkään työn alla, mikä voi muuttaa asetelmaa.
Luvattomissa maksuissa PSD2 suojaa kuluttajaa vahvasti. Pankin on palautettava luvaton veloitus, ja maksajan oma vastuu on enintään 50 euroa, ellei hän ole toiminut törkeän huolimattomasti. Agenttikaupassa ratkaisevaa on kuitenkin raja valtuutetun ja luvattoman maksun välillä, eikä sitä ole vielä käytännössä ratkaistu.
Kaikki kaupat eivät päästä agenttia sisään
Lompakosta ei ole hyötyä, jos kauppa ei päästä agenttia sisään. TechCrunchin mukaan tuettuja kauppoja on alussa vähän, ja osa verkkokaupoista estää tekoälyagentit kokonaan. Suurin näistä on Amazon, joka ohjaa asiakkaansa omaan Alexa-avustajaansa. OpenAI julkaisi kauppiaille oppaan (Commerce Partner Playbook), jonka avulla verkkokauppa voi valmistautua agenttien kautta tuleviin asiakkaisiin.
Mainosten ja yritysnäkyvyyden lisäksi kaupankäynti tuo OpenAI:lle uuden tulonlähteen. AI Suomi kertoi aiemmin, miten ChatGPT alkaa suositella yrityksiä ja kenen nimi vastauksissa nousee esiin. Kun samassa palvelussa ovat suosittelu, mainokset ja kassa, käyttäjän kannattaa kysyä, miksi agentti päätyi juuri tähän kauppaan.
Kokeilun tulokset ratkaisevat paljon. TechCrunchin mukaan DoorDash ja Uber ovat raportoineet, että tekoälyagenttien kautta tulee vähän tilauksia. Jos ihmiset epäröivät antaa tekoälylle korttiaan, syy voi hyvin olla vastuukysymyksessä. Selkeät säännöt virheostoksille voisivat edistää agenttikaupan yleistymistä enemmän kuin mikään uusi ominaisuus.
Viikoittainen uutiskirje
Tule firmasi fiksuimmaksi AI-osaajaksi
Yksi uutiskirje kerrallaan. Kokoamme viikon tärkeimmät tekoälyuutiset suomeksi ja kerromme, mitä ne tarkoittavat sinun työsi kannalta. Luet sen kahvitauolla.