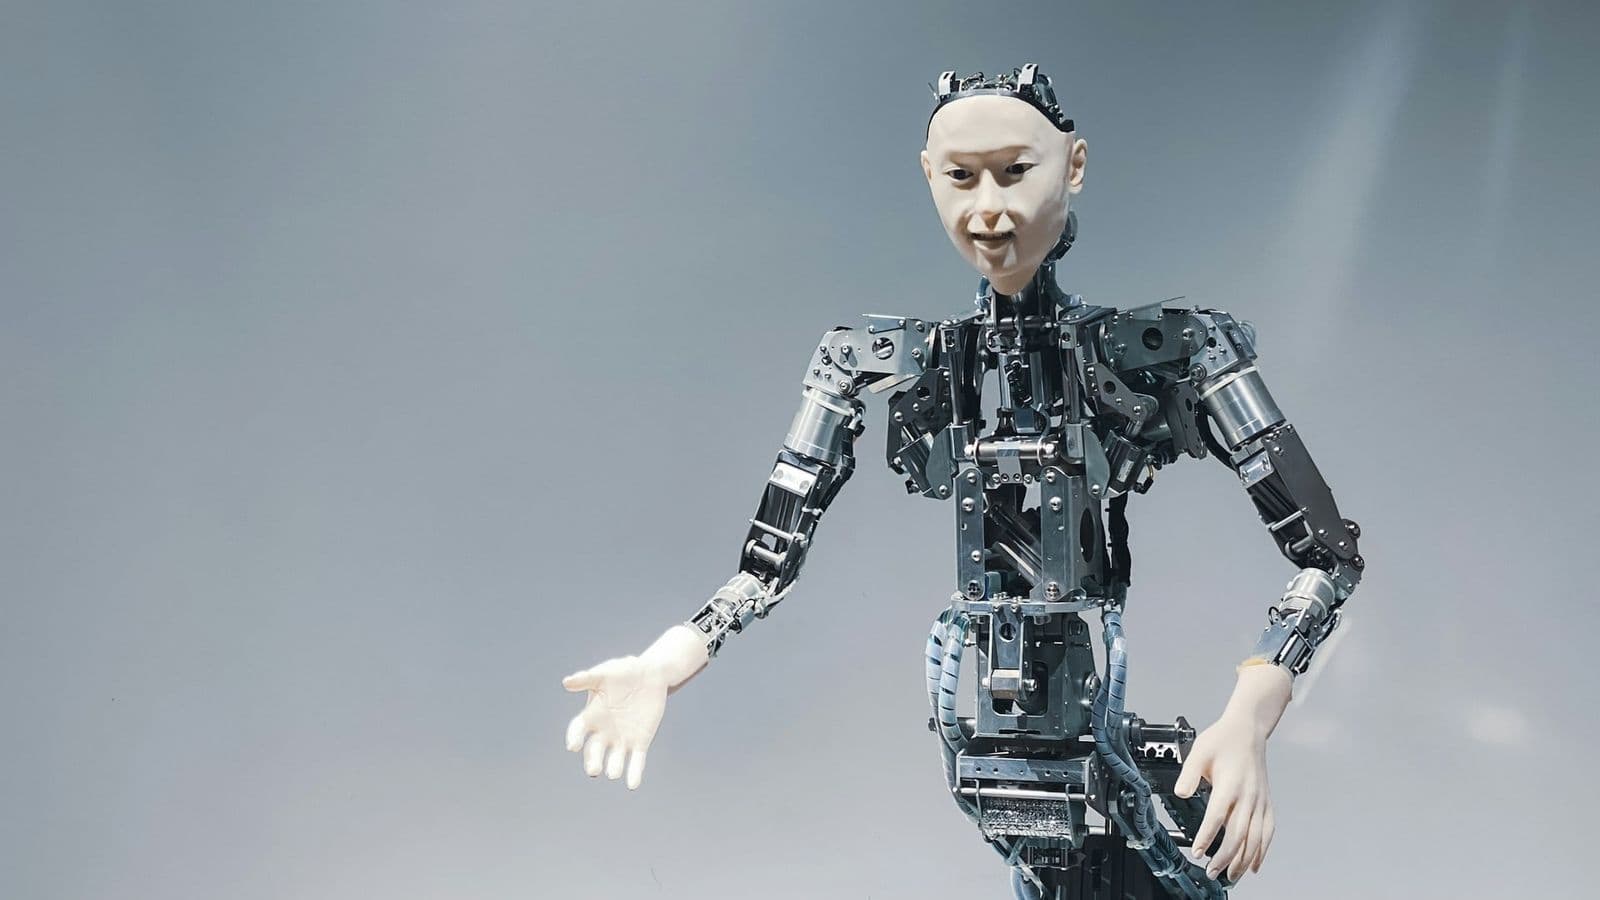
Suomen suurin finanssiryhmä ei rakenna robotteja eikä myy niitä. Silti OP Pohjola on hankkinut itselleen humanoidirobotin.
Tivin mukaan robotilla on tutkimustehtävä. OP haluaa ymmärtää, miten fyysinen tekoäly eli liikkuvat ja esineisiin tarttuvat koneet kehittyvät, ja mitä niiden yleistyminen tarkoittaa finanssialalle. Esimerkkinä mainitaan vakuutukset.
Moni olennainen yksityiskohta on vielä auki. Robotin mallia, valmistajaa, hintaa ja konkreettisia käyttökohteita ei ole tätä juttua varten vahvistettu, eikä OP:n edustajien kommentteja ollut kirjoitushetkellä saatavilla. AI Suomi täydentää juttua, kun yhtiö vastaa.
Riskiä ei voi hinnoitella, jos sitä ei tunne
Vakuutusyhtiön ydinosaamista on riskin hinnoittelu. Autoista, tulipaloista ja vesivahingoista on vuosikymmenten vahinkodata, humanoidiroboteista ei juuri mitään. Kun kymmeniä kiloja painava kone kävelee kodissa lasten ja lemmikkien seassa, kantaa kattilaa tai auttaa ikääntynyttä nousemaan, se on vakuuttajalle uudenlainen riski.
Ajatellaan arkista tilannetta. Robotti kompastuu mattoon ja kaataa vieraan päälle kirjahyllyn. Korvaako omistajan kotivakuutus, valmistajan tuotevastuuvakuutus vai tekoälyohjelmiston toimittaja? Entä jos robottia ohjasi vahinkohetkellä etäoperaattori toisella puolella maailmaa? Esimerkiksi norjalais-amerikkalainen 1X on kertonut, että sen Neo-kotirobotti voi tarvittaessa siirtyä ihmisen etäohjaukseen.
Näihin kysymyksiin ei ole valmiita vastauksia. Siksi niitä kannattaa tutkia nyt, kun koneita on vielä vähän.