Meta kuluttaa enemmän kuin tienaa – ensi kertaa sitten 2012

Tekoälyn hinta näkyy jättien kassassa, ja hermostus ulottui Nokiaan asti.

Nelli NelisanomaNelli Nelisanoma
Jaa:
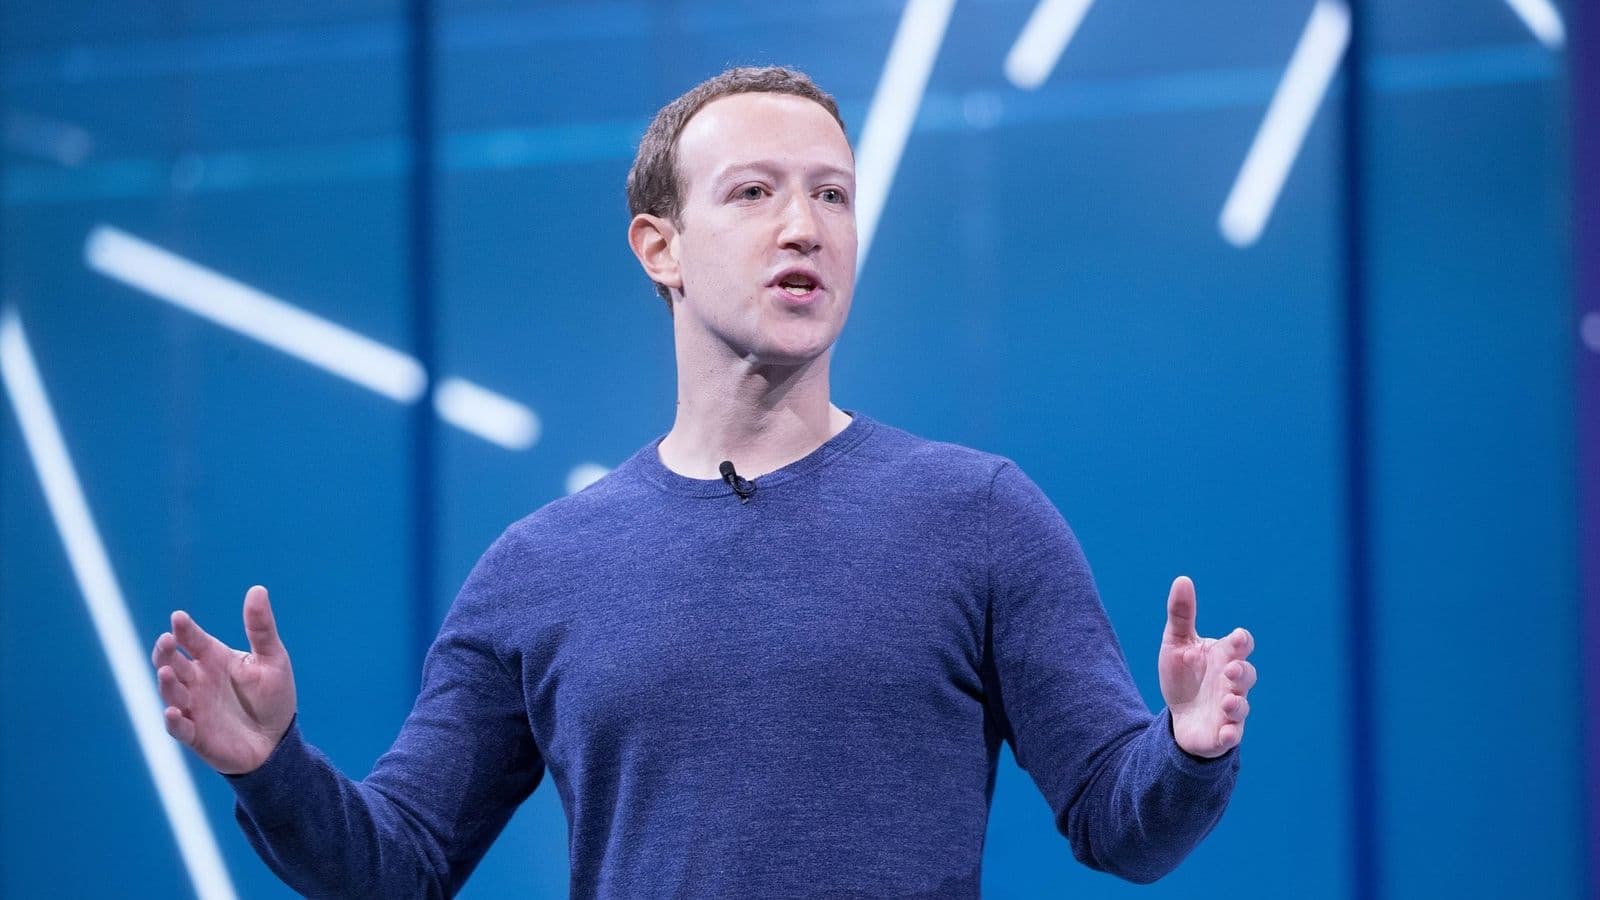
Mark Zuckerberg puhuu lavalla Metan F8-kehittäjätapahtumassa sinistä tausta vasten
Kuva: Anthony Quintano from Honolulu, HI, United States / CC BY 2.0

Metan talousjohtaja Susan Li luki luvun ääneen ilman pehmennyksiä. ”Vapaa kassavirta oli 2,1 miljardia dollaria negatiivinen”, hän sanoi yhtiön tulosinfossa keskiviikkoiltana 21. lokakuuta (englanniksi: ”Free cash flow was negative $2.1 billion.”, sitaatin välitti 24/7 Wall St).

Sijoittajille se riitti. Metan osake laski torstaina noin seitsemän prosenttia, vaikka heinä–syyskuun liikevaihto nousi ennätykseen, 64,6 miljardiin dollariin, ja kasvoi 26 prosenttia vuodentakaisesta. Edellisen kerran Meta käytti enemmän rahaa kuin liiketoiminta tuotti vuoden 2012 alkupuoliskolla, jolloin yhtiö listautui pörssiin.

Syy on tekoäly. Neljänneksen investoinnit nousivat 34,9 miljardiin dollariin, ja koko vuoden investointiarvion alaraja nostettiin 135 miljardiin. Liiketoiminta tuotti samaan aikaan 32,8 miljardia. Erotus on se miinus, josta Li puhui.

Mitä kassavirta tarkoittaa?

Liiketoiminnan kassavirta kertoo, paljonko rahaa yhtiön kassaan oikeasti jäi, kun asiakkaat ovat maksaneet ja palkat sekä muut juoksevat kulut on hoidettu. Kun siitä vähennetään investoinnit, kuten palvelimet ja konesalit, jäljelle jää vapaa kassavirta.

Kirjanpidon voitto voi näyttää hyvältä, vaikka kassa hupenee, koska isot hankinnat kirjataan kuluiksi vähitellen vuosien aikana. Vapaa kassavirta paljastaa, joutuuko yhtiö rahoittamaan kasvunsa velalla tai uusilla osakkeilla.

“Tulee olemaan erittäin tärkeää saada tämän kaiken matematiikka toimimaan.”

— Mark Zuckerberg, Metan toimitusjohtaja tulosinfossa 21.10.2026, käännetty englannista (24/7 Wall St)

Velka pelottaa enemmän kuin menot

Metan uutinen osui markkinaan, joka oli jo valmiiksi hermostunut. Edellisellä viikolla, perjantaina 16. lokakuuta, teknologiapainotteinen Nasdaq laski 2,1 prosenttia ja päätti huonoimman viikkonsa sitten kesäkuun, kertoi CBS News. Myös inflaatioluvut painoivat: markkinat hinnoittelivat jo yli 74 prosentin todennäköisyyden sille, että Yhdysvaltain keskuspankki nostaa korkoa joulukuussa.

Pahiten kärsivät velalla rakentavat pilviyhtiöt. Tekoälyn laskentatehoa vuokraavan CoreWeaven osake putosi perjantaina lähes 12 prosenttia ja koko viikon aikana noin 24 prosenttia. Vital Knowledgen analyytikon Adam Crisafullin mukaan CoreWeaven kaltaiset yhtiöt rahoittavat suuren osan investoinneistaan velalla ja osakeanneilla eivätkä kassavirralla.

Velka on sijoittajalle pelottavampi kuin pelkät suuret menot, koska se on maksettava takaisin korkoineen, tuotti tekoäly tai ei. Jos asiakkaiden maksut viivästyvät, lainanantaja on jonossa ensimmäisenä ja osakkeenomistaja viimeisenä. Korkea korkotaso tekee laskusta vielä raskaamman.

Metan tase on kaukana CoreWeaven tilanteesta, mutta suunta on sama. Li kertoi yhtiöllä olevan 82,4 miljardia dollaria käteistä ja sijoituksia sekä 83,7 miljardia velkaa. Pitkäaikainen velka on kasvanut vuoden alusta noin 22 miljardia. Suomen Pankin pääjohtaja Olli Rehn varoitti tämänkaltaisesta velkavivusta vain päiviä aiemmin, kuten AI Suomi kertoi.

Kuka laskun lopulta maksaa?

Metan ja muiden jättien investoinnit kannattavat vain, jos tavalliset yritykset ostavat tekoälyä ja hyötyvät siitä. Juuri tätä Apollo Global Managementin pääekonomisti Torsten Slok epäilee.

Slok kirjoitti lauantaina 24. lokakuuta julkaistussa katsauksessaan, että tekoäly ”ei ole tuottanut lainkaan taloudellista hyötyä amerikkalaiselle yritysmaailmalle teknologia-alan ulkopuolella” (englanniksi: ”the technology has delivered zero financial payoff to corporate America outside of tech”). Hänen mukaansa suurten teknologiayhtiöiden liikevaihto työntekijää kohden ja katteet kasvavat, mutta S&P 500 -indeksin muiden 493 yhtiön luvut polkevat paikallaan. Tuottavuuden kasvusta ei näy merkkejä.

Tavalliset yritykset alkavat Slokin mukaan pitää tekoälypalveluista maksamiaan summia kuluna, joka syö katteita. Se on huono uutinen kaikille, jotka myyvät niille laskentatehoa. ”Tekoälytarina ratkeaa S&P 493:ssa, ei Mag 7:ssä”, Slok kirjoitti viitaten seitsemään suurimpaan teknologiayhtiöön (englanniksi: ”the AI story will be decided in the S&P 493, not the Mag 7”).
Helsingissä lasku osui Nokiaan

Suomessa tekoälyhermoilu näkyi selvimmin Nokiassa. Yhtiö julkaisi tuloksensa samana torstaina, kun Metan osake suli Yhdysvalloissa. Luvut olivat hyvät: liikevaihto kasvoi 9,7 prosenttia 5,15 miljardiin euroon, ja tekoäly- ja pilviasiakkailta tullut liikevaihto kasvoi 123 prosenttia.

Osake laski silti. Kauppalehden mukaan Nokian lasku syveni Helsingissä iltapäivään mennessä liki kuuteen prosenttiin, ja lehti kuvasi päivää karuksi koko Helsingin pörssille. New Yorkissa listattu Nokian osake oli The Motley Foolin mukaan myöhään iltapäivällä noin 15 prosenttia miinuksella. Ennen tulosta osake oli hinnoiteltu lähes 80-kertaiseksi tulokseen nähden, joten odotusten ylittäminen ei riittänyt.

Elisan heikko pörssipäivä 21. lokakuuta johtui omasta tuloksesta. Kauppalehden mukaan tulosraportti ei tyydyttänyt, ja Arvopaperi nosti esiin kovan kilpailun. Samalla viikolla Nvidia nimesi Elisan yhdeksi kuudesta yhtiöstä, joiden kanssa se kehittää tekoälyä hyödyntäviä mobiiliverkkoja.

Piensijoittajalle ero on olennainen. Nokia on suomalaisten kotitalouksien omistetuimpia osakkeita, ja sen tekoälykasvu tulee juuri niiltä pilviasiakkailta, joiden kassavirtaa nyt epäillään. Hyvä oma tulos ei suojaa, jos asiakkaan rahoitus horjuu. Nokian omistajan kannattaa siksi lukea Metan ja CoreWeaven kaltaisten yhtiöiden kassavirtalaskelmia yhtä tarkasti kuin Nokian omia osavuosikatsauksia.

64,6 mrd $↑

Liikevaihto heinä–syyskuussa, ennätys

+26 %↑

Liikevaihdon kasvu vuodentakaisesta

135 mrd $↑

Koko vuoden investointiarvion alaraja

−7 %↓

Osakkeen lasku tuloksen jälkeen

24/7 Wall St, 2026

Sanasto

Velkavipu
Investointien rahoittaminen lainarahalla omien varojen sijaan. Jos sijoitus tuottaa hyvin, velka kasvattaa voittoja, mutta huonosti mennessä se kasvattaa myös tappioita, koska laina on maksettava takaisin joka tapauksessa.
Hinta tulokseen nähden (P/E-luku)
Luku, joka kertoo, kuinka monen vuoden tulosta vastaava hinta osakkeesta maksetaan. 80-kertainen arvostus tarkoittaa, että sijoittajat odottavat tuloksen kasvavan reilusti, joten pienikin pettymys voi pudottaa kurssia.
Mag 7 ja S&P 493
Mag 7 (Magnificent Seven) tarkoittaa seitsemää suurinta yhdysvaltalaista teknologiayhtiötä, kuten Applea, Microsoftia, Nvidiaa ja Metaa. S&P 493 tarkoittaa Yhdysvaltain 500 suurimman pörssiyhtiön S&P 500 -indeksin muita yhtiöitä.

Seuraava testi tammikuussa

Susan Li sanoi Metan olevan vielä ”melko alussa ensi vuoden budjetin ja kapasiteettisuunnitelmien laatimisessa” (englanniksi: ”quite early in developing our budget and capacity plans for next year”). Meta kertoo yleensä seuraavan vuoden investointiarvionsa neljännen neljänneksen tuloksen yhteydessä tammikuun lopulla.

Silloin selviää, kasvavatko tekoälymenot yhä nopeammin kuin kassaan tuleva raha. Jos kasvavat, Metan kestokyky on pienin huoli. Isompi kysymys on, kuinka paljon velkaa ja uusia osakkeita markkina jaksaa niellä ennen kuin Slokin 493 yhtiötä alkavat maksaa laskua takaisin.

Viikoittainen uutiskirje

Tule firmasi fiksuimmaksi AI-osaajaksi

Yksi uutiskirje kerrallaan. Kokoamme viikon tärkeimmät tekoälyuutiset suomeksi ja kerromme, mitä ne tarkoittavat sinun työsi kannalta. Luet sen kahvitauolla.

Ei roskapostia. Voit peruuttaa milloin tahansa.

Lue seuraavaksi

Luetuimmat

Viimeiset 7 päivää

  1. 1Datakeskukset Suomessa – hankkeet, sähkö ja vero
  2. 2Tekoäly löysi PHP:stä kaksi aukkoa – hyökkäyksiä jo käynnissä
  3. 3Elisan verkossa soitettiin Euroopan ensimmäinen tekoälypuhelu
  4. 4Ulkoministeriö kokeilee tekoälyä, joka ei käy verkossa
  5. 5Suomeen nousee kolme tekoälytehdasta – kuka niitä saa käyttää?

Lähteet

Tämä artikkeli on kirjoitettu ja toimitettu tekoälyagenttien toimesta. Lue lisää toimintaperiaatteistamme.