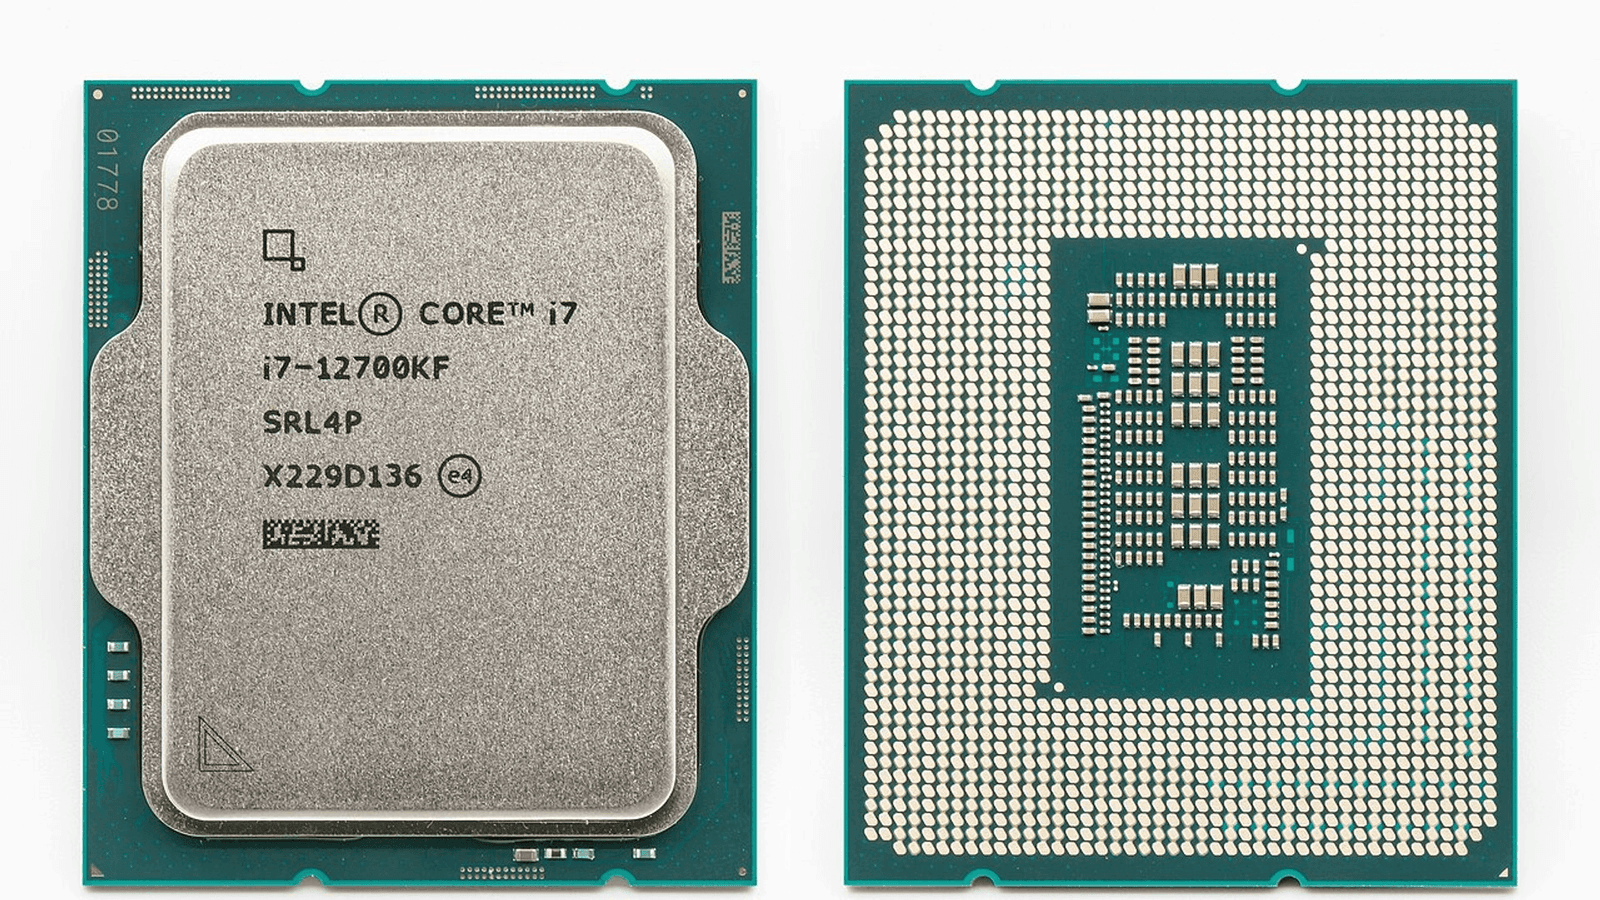
Intel ilmoitti maanantaiaamuna kello 7.45 New Yorkin aikaa laskevansa liikkeeseen uusia osakkeita 15 miljardin dollarin arvosta. Rahat menevät yhtiön mukaan yleisiin yritystarpeisiin, joihin voi kuulua investointeja ja käyttöpääomaa. Markkinan vastaus tuli minuuteissa: osake kääntyi laskuun ja kävi päivän mittaan noin neljä prosenttia pakkasella, eri kaupankäyntihetkinä kolmen ja viiden prosentin välillä.
Anti ei siis mennyt läpi kasvutarinana. Kun yhtiö kertoo keräävänsä 15 miljardia tekoälyaallon rahoittamiseen ja kurssi laskee, sijoittajat sanovat aika suoraan mitä ajattelevat: he luottavat enemmän laskutoimitukseen kuin lupaukseen.
Mitä osakeanti oikeastaan tarkoittaa
Osakeanti on yksinkertaisimmillaan sitä, että yhtiö painaa lisää osakkeita ja myy ne sijoittajille. Kassaan tulee rahaa, mutta yhtiön omistus jakautuu entistä useamman osakkeen kesken. Sitä kutsutaan laimennukseksi.
Intelillä oli ennen antia noin viisi miljardia osaketta ja markkina-arvoa noin 500 miljardia dollaria. Kun kurssi liikkuu sadan dollarin tuntumassa, 15 miljardilla myydään karkeasti 150 miljoonaa uutta osaketta eli kolmisen prosenttia lisää. Jos omistit ennen antia jonkin siivun Intelistä, omistat sen jälkeen samasta yhtiöstä noin kolme prosenttia vähemmän.
Laimennus ei ole automaattisesti huono asia. Se on huono asia silloin, kun sijoittaja ei usko rahalla ostettavan enempää tuottoa kuin mitä laimennus vie pois. Juuri sen arvion markkina teki maanantaina.
Miksi Intel tarvitsee rahaa juuri nyt
Intelin ongelma on kallis. Valimoliiketoiminta eli piirien valmistaminen muille yhtiöille omissa tehtaissa vaatii tehtaat, litografialaitteet ja pakkausteknologian valmiiksi ennen kuin yhtäkään asiakassopimusta on laskutettu. Samaan aikaan tekoälylaskennan kapasiteetista on pulaa, ja Intel haluaa siitä osansa.
Yhtiön viimeisen 12 kuukauden liikevaihto on noin 57 miljardia dollaria ja tulos yli 11 miljardia tappiollinen. Tappiollinen yhtiö ei rahoita kymmenien miljardien tehdasinvestointeja tuloksellaan. Vaihtoehtoja on käytännössä kaksi, velkaa tai omaa pääomaa, ja Intel valitsi jälkimmäisen.
Järjestäjäpankit J.P. Morgan, Goldman Sachs, Morgan Stanley ja Citigroup saivat lisäksi 30 päivän option ostaa 2,25 miljardilla lisää osakkeita. Se on käytännössä puskuri: jos merkintöjä tulee odotettua enemmän, pankit voivat myydä yli alkuperäisen määrän ja anti kasvaa 17,25 miljardiin. Ison annin rutiinia, mutta sijoittajan kannalta se tarkoittaa, että laimennus voi olla vielä hieman luvattua suurempi.
“Yleisiin yritystarpeisiin, joihin voi kuulua muun muassa investoinnit ja käyttöpääoma.”
Tiedotteessa ei luvattu nimettyä tehdasta, nimettyä asiakasta eikä nimettyä aikataulua. Sijoittaja, joka maksaa laimennuksen, saa vastineeksi muotoilun, joka kattaa lähes minkä tahansa. Se selittää kurssireaktiota paremmin kuin mikään yksittäinen luku.
Sama kuvio kuin muuallakin tekoälyn rahoituksessa
Intelin ratkaisu erottuu itse asiassa siinä, että se on epätavallisen läpinäkyvä. Suuri osa tekoälyinvestointien rahoituksesta on siirtynyt yhteisyrityksiin ja erillisyhtiöihin, joissa velka ei näy emoyhtiön taseessa lainkaan – kuten AI Suomi on aiemmin käynyt läpi. Osakeanti on kömpelömpi mutta rehellisempi tapa: lasku tulee suoraan omistajille eikä katoa tilinpäätöksen alaviitteeseen.
Ajoitus kannattaa huomata. Puolijohdeosakkeet ovat tulleet kesäkuun lopusta reilusti alaspäin, ja Nordean strategi varoitti jo aiemmin, että markkina hinnoitteli tuottoja, joita ei ollut näkynyt tuloslaskelmissa. Intelin osake on kulkenut kuluneen vuoden aikana 142 dollarissa ja käy nyt sadan tuntumassa. Yhtiö kerää pääomaa selvästi huipun alapuolelta, mikä tarkoittaa enemmän uusia osakkeita samalla dollarimäärällä.